Tin mới


Sắc xanh chiếm ưu thế trên thị trường hàng hóa nguyên liệu thế giới trong phiên giao dịch 23/9. Kết phiên, chỉ số MXV-Index nhích nhẹ 0,4% lên 2.998 điểm. Đáng chú ý, giá dầu diesel ít lưu huỳnh tăng cao trong bối cảnh nguồn cung toàn cầu đang chịu sức ép.
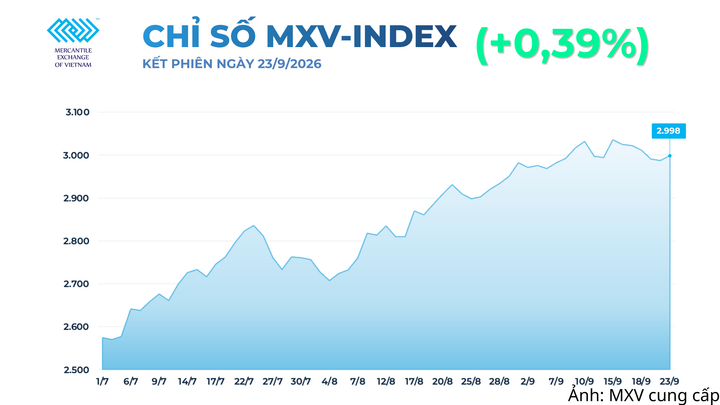
Chỉ số MXV-Index
Kết phiên hôm qua, giá cao su TSR20 tăng 2,7% lên 2.470 USD/tấn - mức cao nhất trong tuần. Đà tăng của TSR20 chủ yếu được hỗ trợ bởi giá dầu, nhu cầu từ Trung Quốc tăng và lo ngại thiếu hụt nguồn cung.
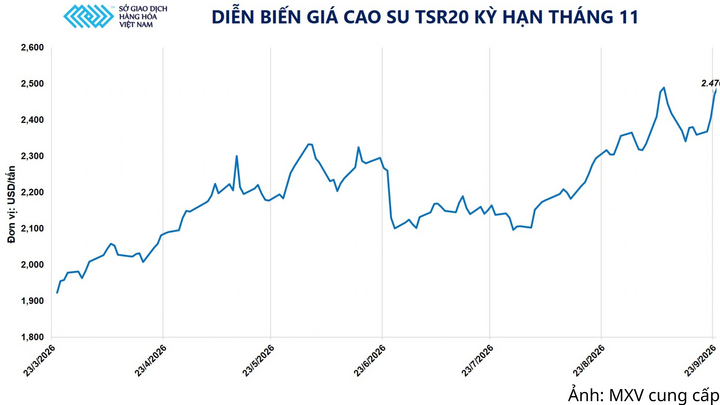
Diễn biến giá cao su TSR20.
Về phía cầu, tại Trung Quốc, các nhà máy lốp xe tranh thủ thu mua nguyên liệu trước kỳ nghỉ lễ Quốc Khánh gộp với Trung thu đầu tháng 10 tới đẩy giá cao su tăng ngắn hạn, mặc dù tỷ lệ vận hành thực tế của ngành lốp xe vẫn được đánh giá ở mức thấp do biên lợi nhuận mỏng.
Diễn biến tồn kho cũng hỗ trợ xu hướng tăng giá. Tính đến ngày 20/9, tồn kho cao su tự nhiên tại Thanh Đảo bao gồm cả ngoại kho và kho thương mại là 585.400 tấn, giảm 17.800 tấn, tương đương 2,96% so với kỳ trước.
Bất ổn địa chính trị đẩy giá dầu thô tăng, qua đó làm gia tăng chi phí và gây sức ép lên hoạt động của các tổ hợp hóa dầu, trực tiếp gây thiếu hụt butadiene - nguyên liệu đầu vào quan trọng của cao su tổng hợp. Trước áp lực chi phí, các doanh nghiệp hạ nguồn buộc phải chuyển sang sử dụng cao su tự nhiên để thay thế, qua đó thúc đẩy thêm nhu cầu đối với cao su TSR20.
Về trung và dài hạn, rủi ro địa chính trị còn thúc đẩy các quốc gia tăng cường an ninh nguồn cung nguyên liệu chiến lược, trong đó cao su tự nhiên có vai trò quan trọng trong một số ứng dụng quốc phòng, tạo thêm lực cầu bên cạnh nhu cầu công nghiệp truyền thống.
Về nguồn cung, thời tiết diễn ra bất thường khiến nguồn cung quan trọng từ các nước Đông Nam Á bị suy giảm. Mưa nhiều trong tháng 2, tháng 7 và tháng 8 trong khi khô hạn trong tháng 5 và tháng 6 do hiện tượng El Niño, cùng với năng lực sản xuất đang thu hẹp do cây già cỗi đã làm hạn chế đáng kể khả năng cung ứng nguyên liệu thô và sản xuất.
Theo tính toán của MXV dựa trên số liệu Hải Quan các nước, lượng xuất khẩu cao su của Thái Lan, Indonesia và Việt Nam trong 7 tháng đầu năm đã giảm hơn gần 15% so với cùng kỳ năm ngoái, dừng ở mức gần 3 triệu tấn. Diễn biến này cũng đã phản ánh vào dự báo của Hiệp hội Các nước sản xuất cao su thiên nhiên, cụ thể sản lượng cao su thiên nhiên toàn cầu năm 2026 đạt 15,32 triệu tấn trong khi tiêu thụ ở mức 15,6 triệu tấn, tương ứng mức thiếu hụt 280.000 tấn trong cả năm.
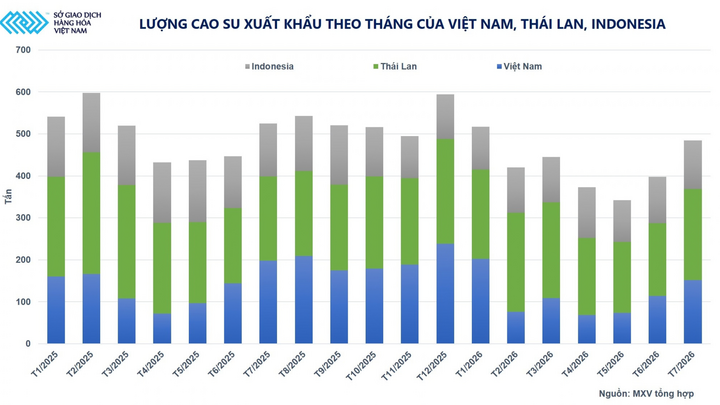
Lượng cao su xuất khẩu theo tháng của Việt Nam, Thái Lan, Indonesia.
Về yếu tố thị trường tài chính, Sở OSE nghỉ giao dịch trong tuần lễ bạc khiến giá giao dịch trên Sở SHFE và SGX tạm là cơ sở tham chiếu chính của thị trường cao su khu vực, trong khi diễn biến USD/JPY sau các quyết định tăng lãi suất 0,25 điểm phần trăm của Fed và BOJ tiếp tục chi phối dòng tiền và giá quy đổi. Đồng USD duy trì tương đối mạnh trong khi JPY chịu áp lực giảm giá, do đó khi Sở OSE mở cửa trở lại, phản ứng của đồng Yên cùng chênh lệch giá giữa các sở sẽ là những biến số quan trọng đối với hướng giá cao su.
Tại thị trường trong nước ngày 24/9, giá mủ cao su tiếp tục đi ngang so với hôm trước trong bối cảnh thời tiết mưa nhiều làm gián đoạn việc cạo mủ, với giá mủ nước tại Bình Phước dao động 535-550 đồng/độ và mủ chén đạt 26.000-27.000 đồng/kg.
Trong khi đó, giá thu mua của các doanh nghiệp cũng tạm chững lại, ghi nhận ở mức 530–540 đồng/độ đối với mủ nước tại Cao su Bình Long và 18.100 đồng/kg đối với mủ chén tại Cao su Bà Rịa. Về xuất khẩu, giá cao su SVR10 tuần 9/9-15/9 tăng khoảng 30 USD/tấn, chạm mốc 2.286 USD/tấn.